
Regulación de las entidades financieras en Perú: lo que debes saber

Regulación de las entidades financieras en Perú: lo que debes saber.
Cuando se trata de confiar tu dinero o solicitar un préstamo, la seguridad y la transparencia son factores que no pueden quedar al azar. En el sistema financiero peruano operan diversos tipos de entidades —bancos, cajas, financieras, cooperativas, fintech—, pero no todas funcionan bajo el mismo nivel de control ni bajo la supervisión de los organismos oficiales. Por ello, entender cómo están reguladas las entidades financieras en Perú es esencial antes de tomar cualquier decisión económica importante.
Muchos usuarios en el país desconocen si la institución donde ahorran o piden crédito está realmente autorizada por la Superintendencia de Banca, Seguros y AFP (SBS), o si cumple con las normas que garantizan la protección de los clientes. Este desconocimiento puede llevar a situaciones de riesgo: estafas, tasas abusivas, contratos poco claros o pérdida de dinero ante entidades informales que operan fuera del marco legal.
En cambio, conocer la regulación del sistema financiero peruano te permite actuar con mayor confianza y tomar decisiones informadas. Una entidad supervisada está sujeta a normas de solvencia, liquidez, transparencia y protección del consumidor, lo que significa que sus operaciones son revisadas periódicamente y sus prácticas deben cumplir con estándares establecidos por la ley.
¿Por qué es importante conocer la regulación de las entidades financieras en Perú?
En un país como Perú, donde el acceso al crédito y los servicios financieros sigue creciendo, entender cómo se regulan las entidades financieras no es solo un tema técnico: es una herramienta de protección personal. Elegir una entidad regulada y supervisada marca la diferencia entre tener garantías claras como cliente o exponerse a condiciones abusivas o riesgos innecesarios.
A continuación, explicamos las tres principales razones por las que la regulación del sistema financiero peruano es clave para ti como usuario.
Protección del consumidor: qué garantías jurídicas tienes
Cuando eliges una entidad financiera regulada por la SBS (Superintendencia de Banca, Seguros y AFP), estás amparado por un marco legal que protege tus derechos como consumidor.
Principales garantías que obtienes como cliente:
- Derecho a información clara y completa sobre tasas, comisiones, plazos y penalidades.
- Acceso a instancias de reclamo formales (como el Servicio de Atención al Usuario Financiero o la propia SBS).
- Prohibición de cláusulas abusivas en los contratos financieros.
- Regulación del cobro de intereses moratorios, evitando abusos en caso de retraso.
- Posibilidad de prepagar deudas sin penalidad excesiva, si está establecido en la normativa.
Estas garantías no aplican si accedes a préstamos o productos de entidades informales o no registradas, donde el cliente queda desprotegido ante cualquier controversia.
Seguridad del sistema financiero: por qué importa que la entidad esté supervisada
La regulación financiera también busca garantizar la estabilidad del sistema y la solidez de las entidades que lo conforman. Esto es fundamental para evitar fraudes, quiebras, colapsos financieros y otras situaciones que pueden poner en riesgo tu dinero o tu crédito.
Una entidad supervisada debe cumplir con estándares como:
- Mantenimiento de reservas de capital y liquidez mínima.
- Auditorías periódicas por parte de la SBS.
- Control de solvencia, es decir, su capacidad para responder ante los clientes.
- Cumplimiento de normas contra el lavado de dinero y financiamiento ilícito.
¿Qué significa esto para ti? Que si ahorras, pides un préstamo o contratas un producto con una entidad regulada, tienes una probabilidad mucho más alta de que esa entidad cumpla sus obligaciones contigo.
Comparativo de seguridad entre entidades:
| Tipo de entidad | Supervisión SBS | Auditoría obligatoria | Fondo de seguro de depósitos | Marco legal formal |
|---|---|---|---|---|
| Banco / financiera formal | Sí | Sí | Sí | Sí |
| Cooperativa regulada | Sí (según nivel) | Sí | Parcial (según tipo) | Sí |
| Prestamista informal | No | No | No | No |
Transparencia y condiciones justas: cómo la regulación impone estándares que te benefician
Una de las funciones clave de la regulación financiera en Perú es exigir transparencia total a las entidades en sus productos y servicios. Esto impide que los usuarios sean sorprendidos con costos ocultos o condiciones desfavorables que no fueron claramente explicadas.
Obligaciones de transparencia para entidades reguladas:
- Informar la TCEA (Tasa de Costo Efectivo Anual) de forma clara, la cual incluye todos los cargos y comisiones del crédito.
- Entregar al cliente una hoja resumen con las condiciones del préstamo.
- Publicar sus tarifas y comisiones en sus canales oficiales.
- Notificar con antelación cualquier cambio en las condiciones contractuales.
- Permitir el acceso a simuladores de crédito o comparadores, en muchos casos gratuitos.
Beneficios directos para ti:
- Puedes comparar ofertas de distintas entidades con base real y homogénea.
- Evitas cargos escondidos o «letras pequeñas» sorpresivas.
- Tienes acceso a la información completa antes de firmar, lo que te permite decidir con conocimiento.
Marco legal básico para entidades financieras en Perú
Principales leyes y normas
Una de las piezas centrales del marco normativo peruano es la Ley N.º 26702 (Ley General del Sistema Financiero y del Sistema de Seguros y Orgánica de la Superintendencia de Banca, Seguros y AFP – SBS), que establece el marco de regulación y supervisión para las empresas que operan en dichos sistemas.
Esta ley define los objetivos del sistema financiero y de seguros, sus ámbitos de aplicación y los principios que deben regir su funcionamiento.
Entre sus elementos destacados:
- Propender a un sistema financiero y de seguros competitivo, sólido y confiable.
- Definir qué entidades, actividades y servicios quedan bajo su ámbito de regulación.
- Establecer requisitos para la creación, autorización y funcionamiento de las empresas que participan en el sistema.
Además de esta ley, existen otras normas —decretos legislativos, reglamentos, resoluciones— que modifican, amplían o precisan sus disposiciones, adaptando la regulación al cambiante contexto financiero.
Organismos supervisores clave: SBS y otros
El ente principal de supervisión es la Superintendencia de Banca, Seguros y AFP (SBS). Su misión es proteger los intereses del público, garantizar la estabilidad y solvencia de las entidades que integran los sistemas que regula, y supervisar su conducta.
Algunos de los roles específicos de la SBS son:
- Supervisar que las entidades reguladas cumplan los requisitos de capital, liquidez, riesgo y auditoría.
- Verificar la transparencia de la información que entregan las entidades a los clientes y al mercado.
- Establecer los parámetros mínimos de conducta, riesgo, provisiones, y sancionar los incumplimientos.
Existen también otros organismos que cumplen funciones complementarias, como la Superintendencia del Mercado de Valores (SMV) y la Banco Central de Reserva del Perú (BCRP), que intervienen en aspectos vinculados con el sistema financiero y monetario.
Principios de regulación: estabilidad, solvencia, transparencia
El marco regulatorio peruano se sustenta sobre varios principios fundamentales que operan como guía para la regulación, supervisión y conducta de las entidades financieras. Entre ellos destacan:
| Principio | ¿Qué significa? |
|---|---|
| Estabilidad | Apunta a que el sistema financiero no presente crisis frecuentes, lo que protege a los depositantes y usuarios. |
| Solvencia | Obliga a las entidades a contar con capital, reservas, liquidez y gestión de riesgos adecuados para cumplir sus obligaciones. |
| Transparencia | Exige que las entidades comuniquen de forma clara sus condiciones, tasas, comisiones, riesgos y que faciliten el acceso a información relevante para el cliente. Sbs |
Estos principios no solo benefician al sistema en su conjunto, sino que refuerzan la protección del usuario individual, pues permiten exigir un mínimo de calidad, seguridad y claridad en la oferta financiera.
¿Qué tipos de entidades financieras están reguladas en Perú?
En el sistema financiero peruano, existen diversos tipos de entidades que operan bajo la regulación de la Superintendencia de Banca, Seguros y AFP (SBS). Cada una cumple un rol específico dentro del ecosistema crediticio y de ahorro del país, con características, productos y niveles de supervisión distintos. Conocerlas es fundamental para identificar qué instituciones son seguras, formales y adecuadas para tus necesidades.
Bancos, cajas municipales, cajas rurales, financieras especiales
Estas son las principales entidades tradicionales reguladas por la SBS que prestan servicios financieros formales en el país:
| Tipo de entidad | Características principales | Supervisión SBS | Servicios típicos |
|---|---|---|---|
| Bancos | Instituciones grandes con cobertura nacional e internacional. | Sí | Ahorro, préstamos, tarjetas, hipotecas. |
| Cajas Municipales | Entidades de propiedad municipal orientadas a la inclusión financiera. | Sí | Créditos MYPE, ahorro, CTS, cuentas. |
| Cajas Rurales | Similar a las municipales, pero con foco en zonas rurales. | Sí | Microcréditos, ahorro, financiamiento agrícola. |
| Financieras | Instituciones privadas enfocadas principalmente en otorgamiento de créditos. | Sí | Créditos personales, empresariales, de consumo. |
Estas entidades ofrecen distintos niveles de atención y especialización. Por ejemplo, los bancos tienen mayor infraestructura y acceso a tecnología, mientras que las cajas suelen ser más accesibles para sectores menos bancarizados.
Microfinanzas, entidades de ahorro y crédito, fintech
En los últimos años, han surgido otras formas de entidades financieras que también se encuentran reguladas (al menos en parte), o en proceso de integración normativa:
Microfinancieras y cooperativas reguladas
- Cooperativas de ahorro y crédito (COOPAC): muchas de ellas están reguladas por la SBS (especialmente las de nivel 2 y 3, según tamaño y riesgo). Brindan productos similares a bancos y cajas, con orientación a sectores populares.
- Instituciones de microfinanzas: enfocadas en emprendedores, pequeñas empresas y sectores rurales, ofrecen microcréditos, educación financiera y productos adaptados al segmento informal.
Fintech
- Si bien muchas fintech aún no están reguladas por completo, algunas que operan en intermediación financiera, crédito digital o crowdfunding deben cumplir ciertos requisitos y procesos ante la SBS o la Superintendencia del Mercado de Valores (SMV), según su actividad.
| Tipo de entidad | ¿Está regulada? | Actividades más comunes |
|---|---|---|
| COOPAC (Nivel 2 y 3) | Sí | Ahorro, crédito, préstamos personales. |
| Microfinancieras | Sí | Microcréditos, capital de trabajo, inclusión rural. |
| Fintech | Parcial / En proceso | Créditos digitales, pagos, préstamos P2P. |
Importante: no todas las fintech están bajo supervisión aún, por lo que se debe verificar si están registradas y autorizadas según su actividad.
Actividades reguladas: captación de depósitos, créditos, intermediación financiera
Lo que define si una entidad debe ser regulada es el tipo de actividad que realiza. En Perú, las siguientes actividades están estrictamente reguladas y sólo pueden ser realizadas por instituciones autorizadas:
1. Captación de depósitos del público
Solo pueden captar depósitos —es decir, recibir dinero de los clientes para guardarlo, remunerarlo o disponerlo mediante cuentas— las entidades autorizadas por la SBS.
2. Otorgamiento de créditos
Cualquier empresa que otorga préstamos, líneas de crédito, microcréditos o productos financieros con intereses debe registrarse y operar bajo regulación si desea hacerlo de forma legal y supervisada.
3. Intermediación financiera
Incluye actividades como el uso de los fondos de unos clientes para financiar a otros, lo cual implica riesgos sistémicos que deben ser regulados y supervisados.
Actividades excluidas de regulación
Algunas empresas que otorgan préstamos con recursos propios sin captar depósitos pueden operar fuera de supervisión directa, pero esto no significa que estén exentas de regulación si su actividad alcanza ciertos umbrales o riesgos. El problema: estas entidades no ofrecen garantías al usuario, lo que puede generar riesgos importantes.
 Financiamiento para negocios pequeños: financieras que apoyan PYMEs en Perú
 Cómo calcular tu capacidad de endeudamiento antes de acudir a una financiera
 Financieras online: ventajas, riesgos y qué revisar antes de firmar
 Historias de éxito: clientes que mejoraron su vida gracias a un préstamo responsable
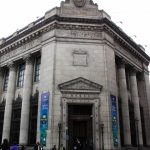 Banco Central de Reserva del Perú
 Banco Central de Reserva del Perú – Sucursal Trujillo


